M-KOPA : repenser le crédit à l’ère des revenus quotidiens
Heure de publication 11:15 - Temps de lecture : 3 min 42 s
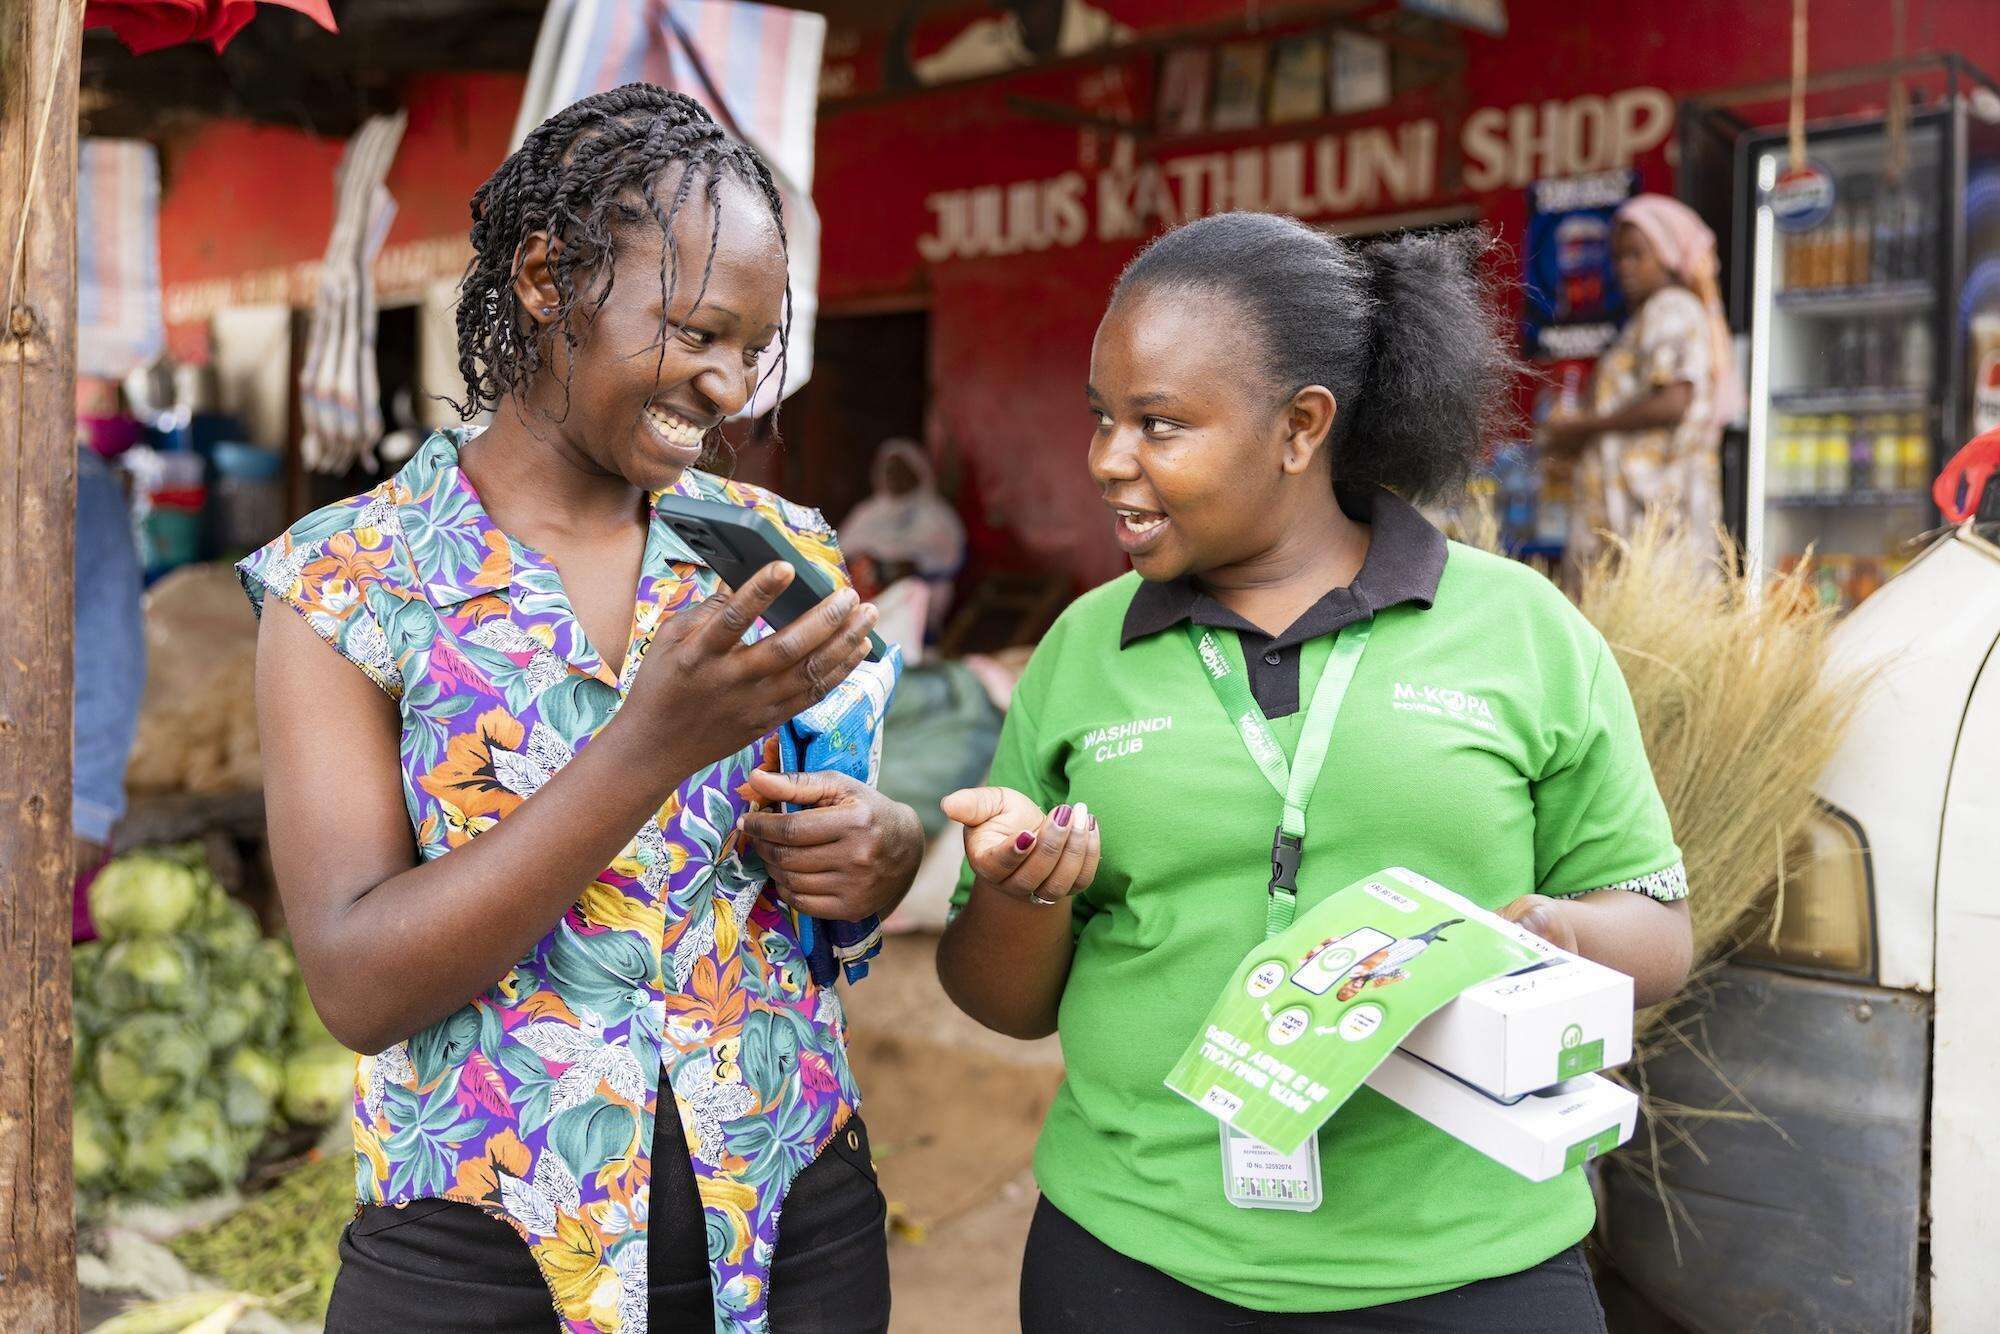
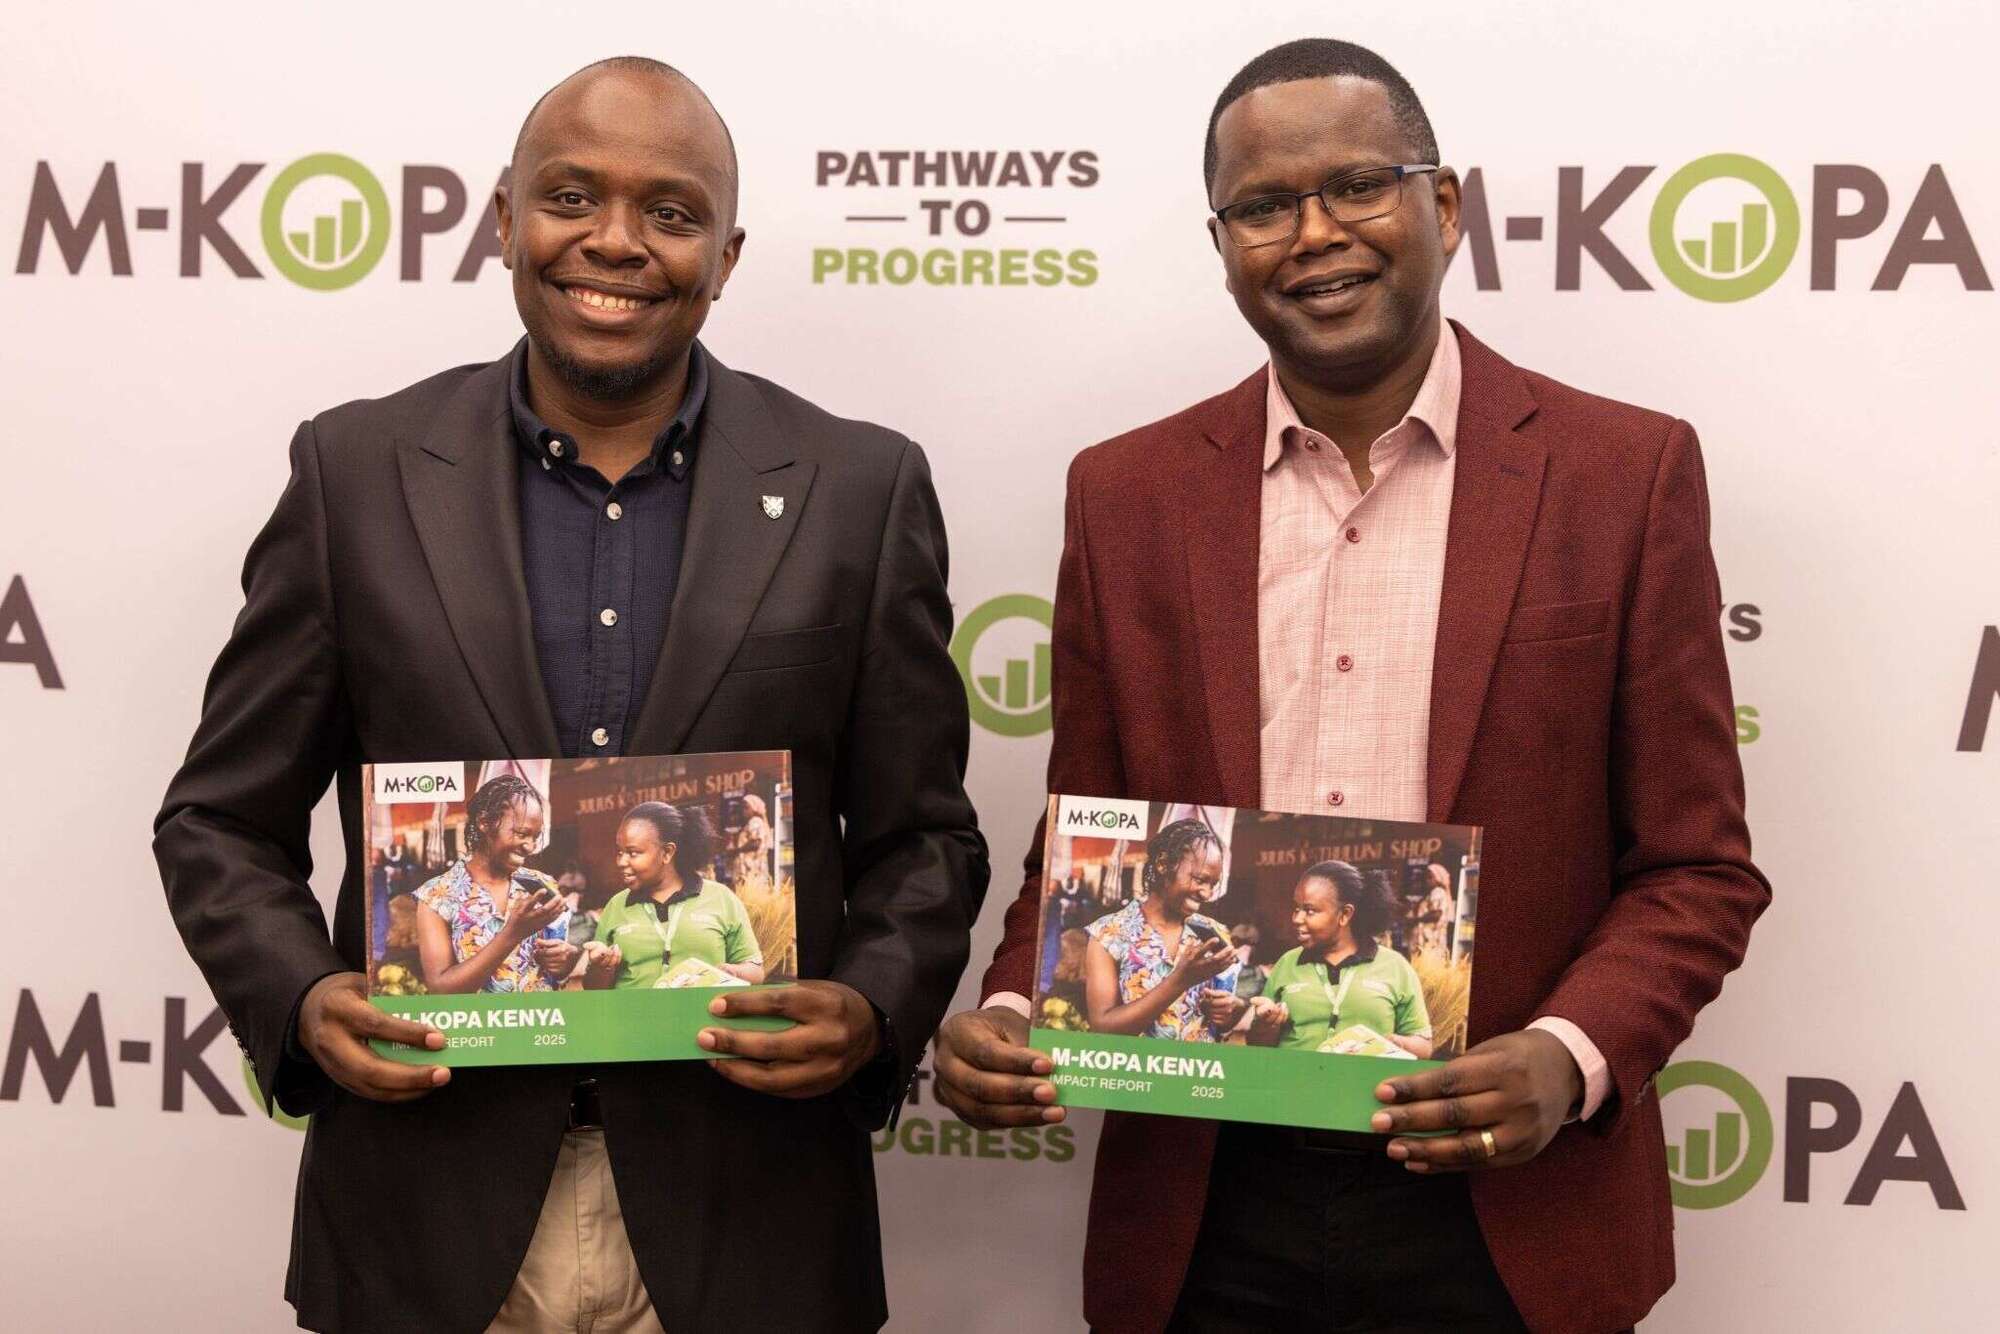
Du smartphone au crédit, M-KOPA réinvente l’inclusion financière en Afrique. En adaptant le financement aux revenus quotidiens de millions d’Every Day Earners, la fintech ouvre progressivement l’accès à la technologie, aux services numériques et aux opportunités économiques. – © M-KOPA.
Texte par : Thalf Sall
Pendant longtemps, le problème n’était pas seulement l’absence d’argent, mais l’inadéquation des modèles financiers aux réalités quotidiennes de millions d’Africains. En proposant de financer un smartphone, une moto électrique ou des services numériques par de petits remboursements adaptés aux revenus journaliers, M-KOPA a transformé une contrainte en levier d’inclusion. Partie de l’énergie solaire hors réseau au Kenya, la fintech britannique est devenue une plateforme panafricaine qui revendique désormais plus de 10 millions de clients et plus de 2 milliards de dollars de crédit débloqué. Une trajectoire qui pose une question essentielle : peut-on bâtir une finance véritablement inclusive en partant non pas du profil bancaire d’un individu, mais de sa capacité réelle à générer des revenus ?
Dans une grande partie de l’économie africaine, travailler ne signifie pas nécessairement recevoir un salaire mensuel. Commerçants, conducteurs de deux-roues, couturiers, agriculteurs, artisans ou vendeurs de rue peuvent générer des revenus quotidiennement, mais sans disposer des justificatifs traditionnellement exigés par les banques.
Cette contradiction crée un paradoxe : une personne peut être économiquement active tout en étant pratiquement invisible pour le système financier formel.
Le problème dépasse l'accès au crédit. Sans financement abordable, il devient plus difficile d'acquérir un smartphone, de se connecter à Internet, de développer une activité, de souscrire une assurance ou d'investir dans un équipement professionnel. L'exclusion financière se transforme alors en exclusion numérique et économique.
C'est précisément dans cet espace que M-KOPA a construit son modèle. L'entreprise a été fondée en 2010 autour d'une idée simple : combiner les micropaiements numériques et la connectivité mobile pour rendre accessibles des produits essentiels.
Son cofondateur et CEO, Jesse Moore, arrive au projet avec une expérience située à l'intersection de la technologie, des télécommunications et du développement. Avant M-KOPA, il a notamment dirigé le Development Fund de la GSMA et travaillé sur des modèles destinés à étendre les services mobiles aux populations à faibles revenus. Il s'installe à Nairobi en 2010 pour lancer l'entreprise avec Nick Hughes et Chad Larson.
L'intuition fondatrice est alors décisive : plutôt que de demander aux populations modestes d'adopter les codes de la finance traditionnelle, pourquoi ne pas concevoir le financement autour de leur réalité économique ?
La solution : transformer le smartphone en porte d'entrée vers le crédit
Le principe paraît simple, mais son exécution repose sur une infrastructure technologique et commerciale sophistiquée.
Un client verse un premier acompte et reçoit son smartphone. Il rembourse ensuite progressivement, selon des échéances quotidiennes, hebdomadaires ou mensuelles. Une fois le financement achevé, l'appareil lui appartient. Mais l'opération ne s'arrête pas à l'acquisition du téléphone : les remboursements permettent de construire progressivement un historique financier.
C'est là que M-KOPA change de nature. Le smartphone devient à la fois un équipement, un moyen de paiement, un point d'accès aux services numériques et un instrument de construction de la confiance financière.
Les données générées par les paiements alimentent les outils d'analyse de crédit de l'entreprise. Elles permettent d'évaluer le comportement financier du client et, progressivement, de lui proposer d'autres produits : prêts numériques, forfaits de données, assurance ou protection de l'appareil.
L'entreprise parle d'Every Day Earners pour désigner ces travailleurs dont les revenus sont souvent quotidiens plutôt que mensuels. Le modèle repose ainsi sur une inversion intéressante de la logique bancaire : ce n'est plus nécessairement la fiche de paie qui détermine l'accès au financement, mais la capacité démontrée à rembourser.
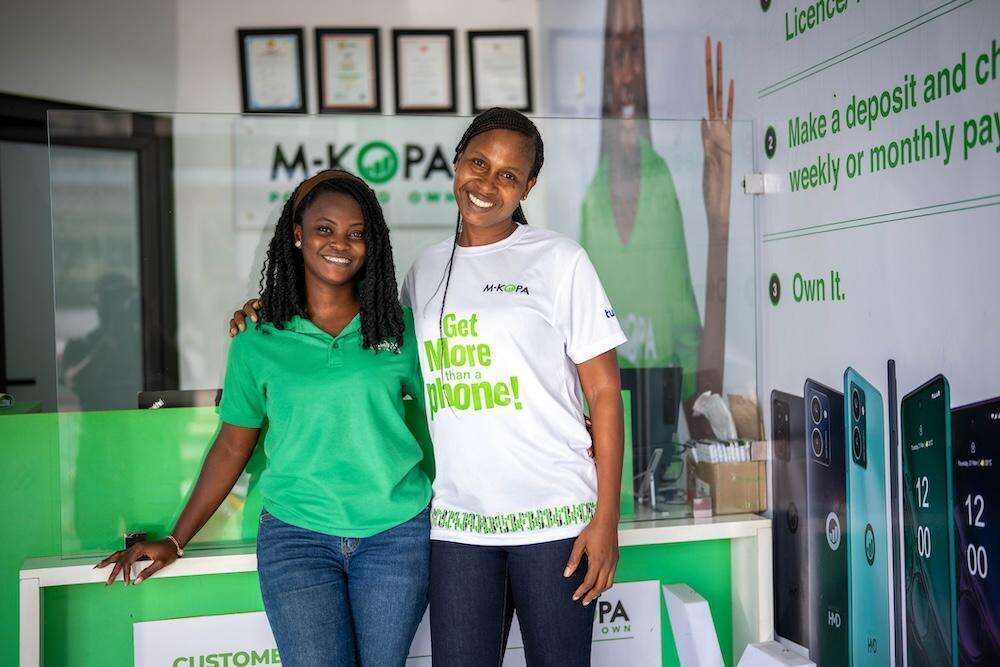
Cette approche s'appuie sur une importante infrastructure numérique. M-KOPA indique disposer d'une plateforme capable de traiter plus d'un million de paiements par jour et d'un réseau de dizaines de milliers d'agents commerciaux.
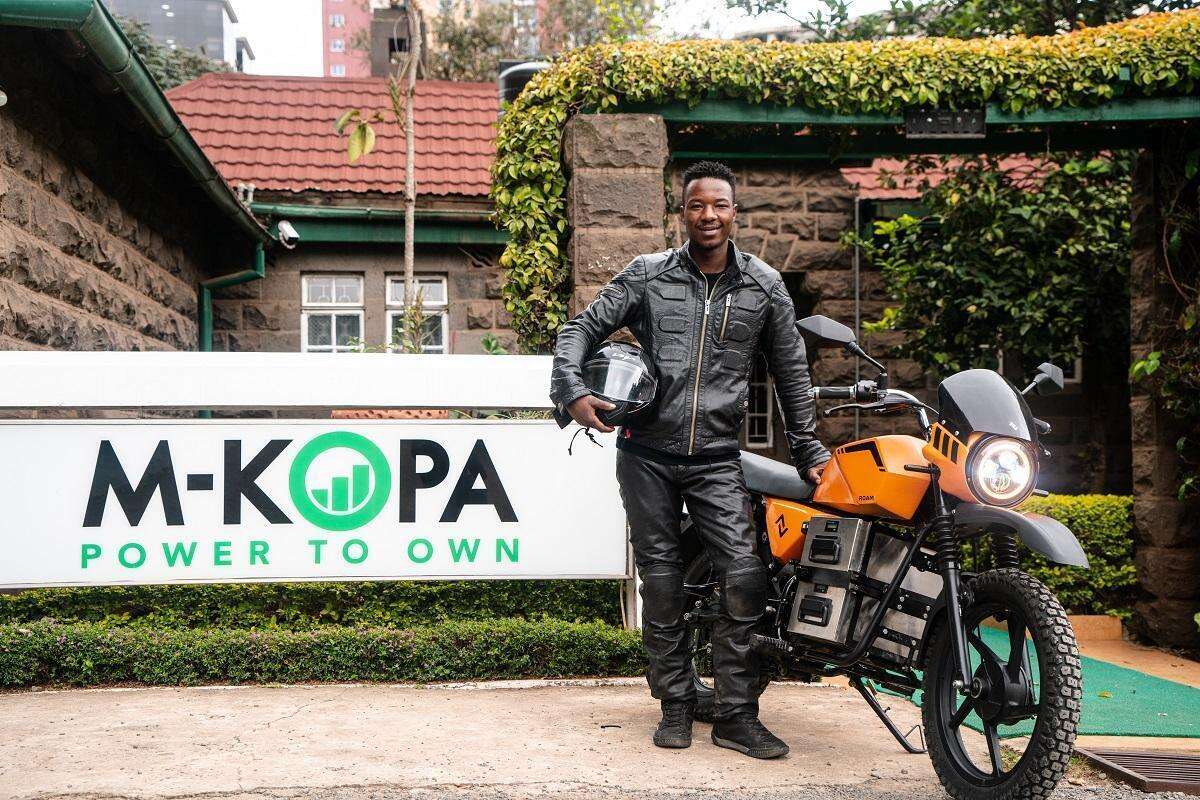
La fintech a évolué bien au-delà de son activité historique dans le solaire. Elle finance désormais des smartphones et des motos électriques, tout en développant des services financiers et numériques associés.
Du solaire aux 10 millions de clients : le passage à l'échelle
L'histoire de M-KOPA est aussi celle d'un changement d'échelle.
À ses débuts, l'entreprise s'attaque à un autre problème structurel : l'accès à l'électricité dans les zones hors réseau. Le modèle pay-as-you-go permet alors aux ménages de financer progressivement des équipements solaires au lieu d'en supporter immédiatement le coût total. Cette première expérience devient le laboratoire du modèle financier qui sera ensuite appliqué aux smartphones.
La bascule vers le financement de téléphones accélère considérablement la croissance. En 2025, M-KOPA annonçait avoir dépassé 7 millions de clients cumulés et 2 milliards de dollars de crédit déployé.
En juillet 2026, une nouvelle étape a été franchie : l'entreprise a annoncé avoir atteint 10 millions de clients dans cinq marchés africains, le Kenya, l'Ouganda, le Ghana, le Nigeria et l'Afrique du Sud. Elle affirme également accueillir environ 10 000 nouveaux clients par jour.
Le Nigeria illustre cette accélération : le marché a dépassé le million de clients et est devenu le plus rapide de l'histoire de M-KOPA à atteindre ce seuil.
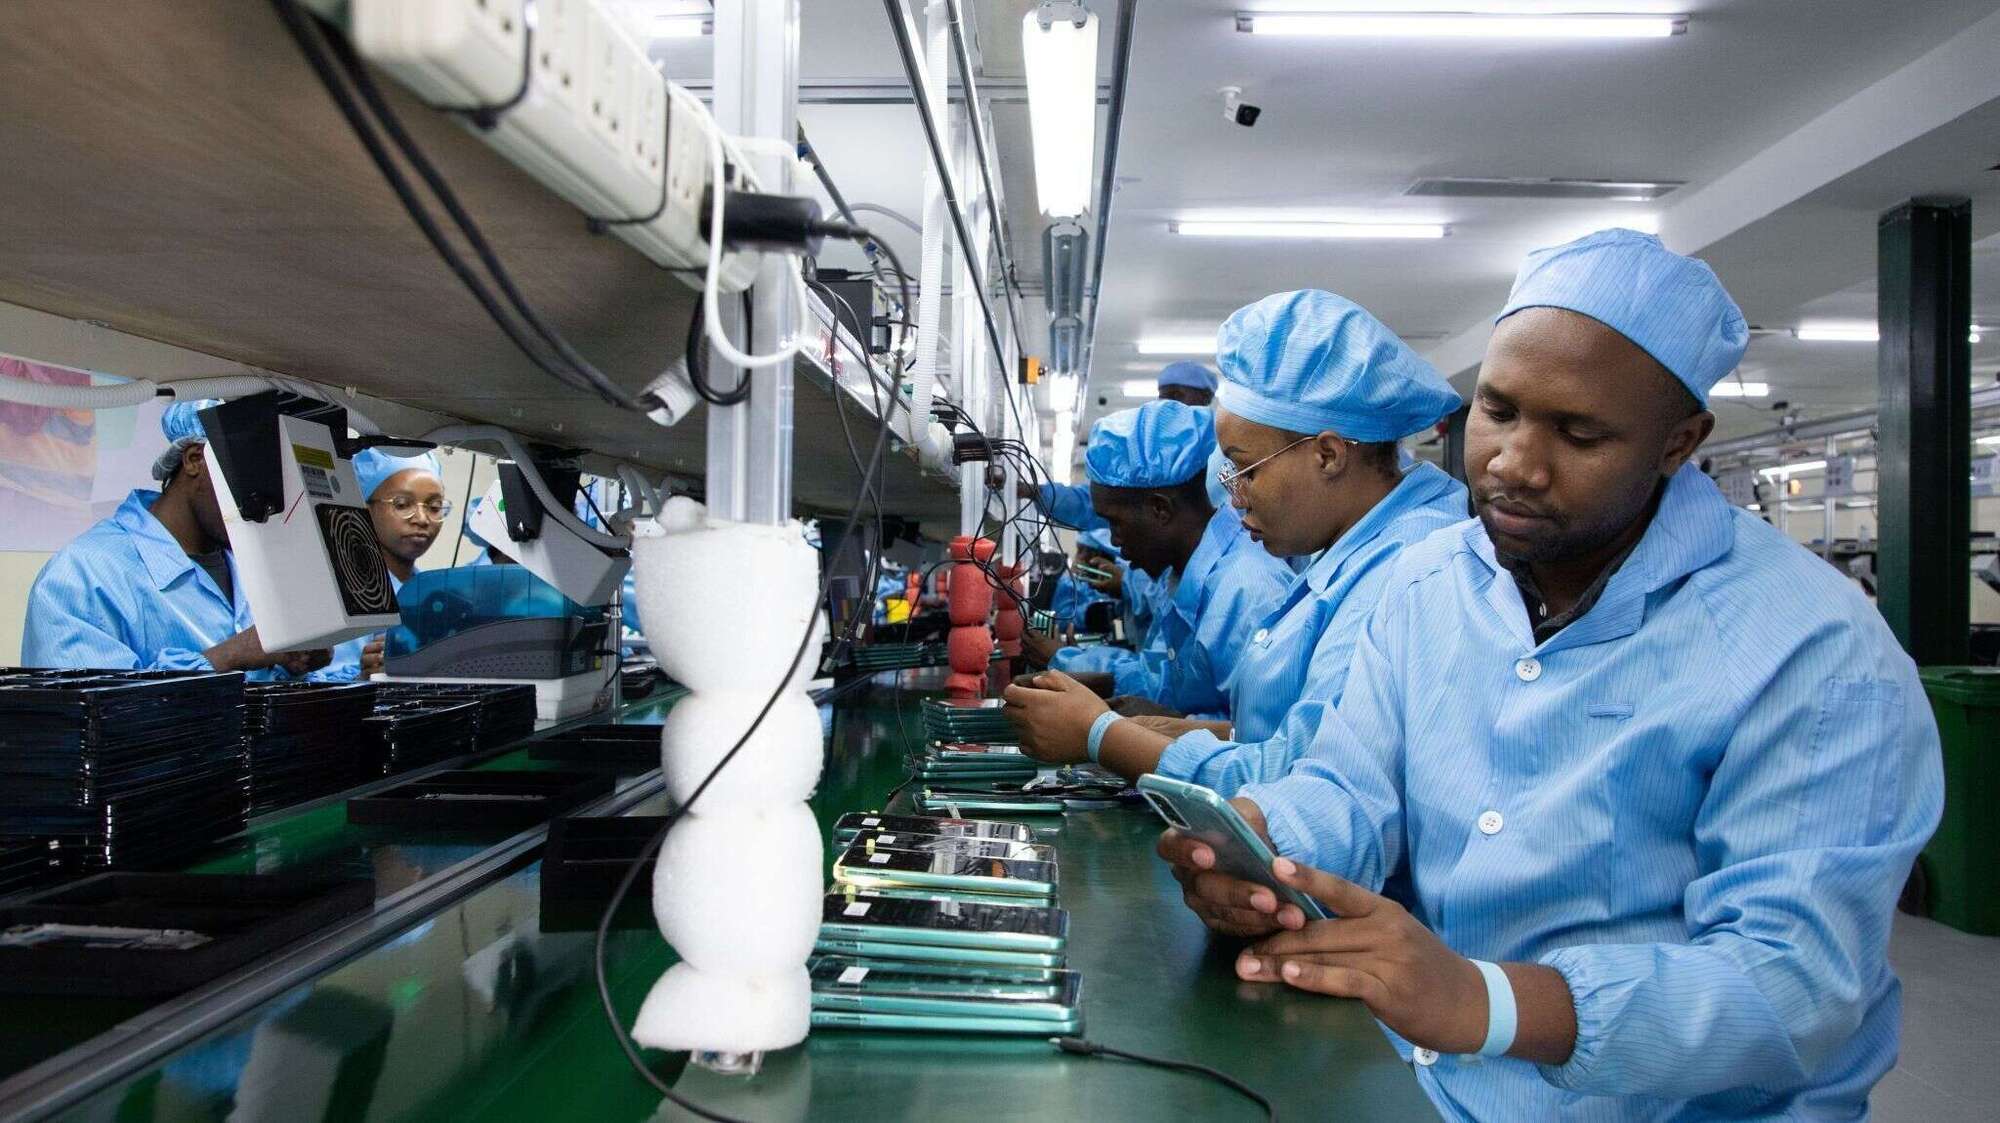
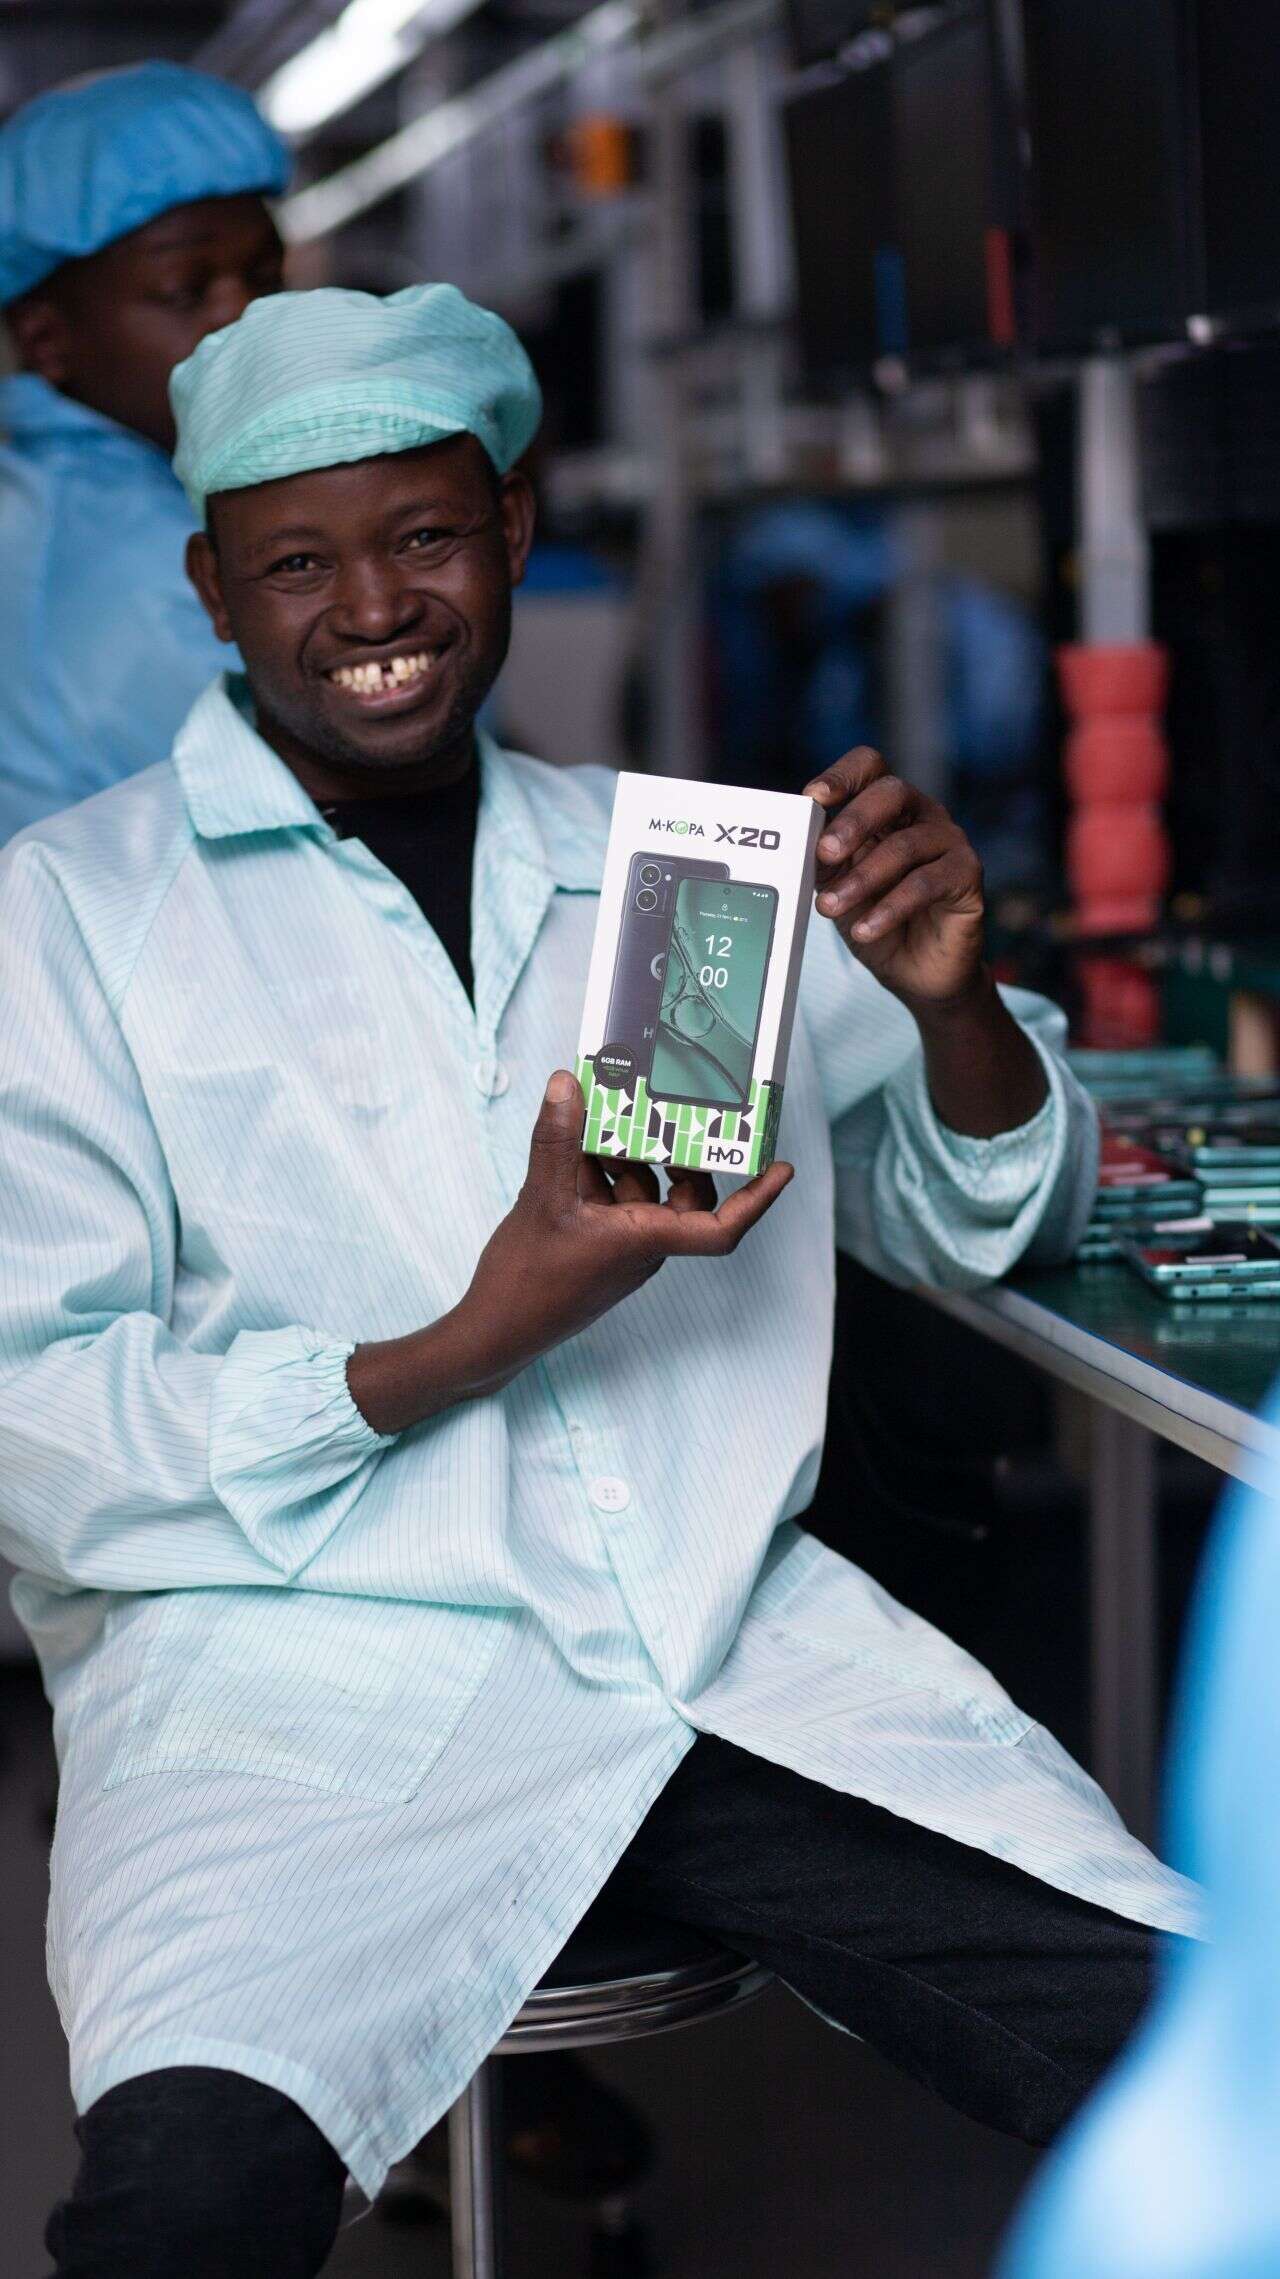
L'industrialisation accompagne cette expansion. Au Kenya, M-KOPA exploite une importante usine d'assemblage de smartphones, qui a produit plus de 3,3 millions d'appareils selon les données publiées en juillet 2026.
Cette combinaison entre technologie, financement et distribution physique constitue probablement l'une des principales leçons du modèle. M-KOPA ne repose pas uniquement sur une application. Elle combine données, logiciels, appareils, paiements mobiles et présence humaine sur le terrain.
Un impact réel, mais une inclusion qui doit rester sous surveillance
L'ampleur du modèle est impressionnante. Selon les données d'impact publiées par l'entreprise, neuf clients actifs sur dix déclarent que M-KOPA a amélioré leur vie. Parmi les indicateurs suivis figurent également l'accès au premier produit financier formel, l'utilisation du smartphone pour générer des revenus et l'accès à la mobilité électrique.
L'impact ne se mesure donc pas uniquement au nombre de téléphones vendus. Il se situe dans ce qui devient possible après leur acquisition : accéder à Internet, développer une activité, recevoir des paiements, demander un crédit, souscrire une assurance ou communiquer avec des clients.
Le modèle présente toutefois des défis qui méritent un examen attentif. Le financement quotidien peut rendre un équipement accessible, mais il crée aussi une obligation financière régulière pour des personnes dont les revenus sont précisément irréguliers. La collecte et l'utilisation des données de paiement et des données personnelles soulèvent également des questions légitimes de transparence, de protection et de gouvernance de l'intelligence artificielle.
La réussite d'une fintech inclusive ne devrait donc pas être évaluée uniquement par son nombre de clients ou son volume de crédits. Elle doit aussi être appréciée à l'aune du coût réel du financement, de la capacité des clients à éviter le surendettement, de la protection des données et de la durabilité des revenus créés.
C'est probablement là que se trouve la prochaine frontière de M-KOPA : démontrer que le passage à l'échelle peut rester synonyme de financement responsable.
Car son ambition dépasse désormais l'accès à un téléphone. En construisant une relation financière progressive avec des millions d'Every Day Earners, M-KOPA cherche à créer une infrastructure permettant à ceux que les banques ont longtemps considérés comme trop risqués de devenir des clients à part entière de l'économie numérique.
Son parcours offre ainsi une leçon plus large pour l'Afrique : l'innovation financière ne consiste pas nécessairement à reproduire les modèles existants avec de nouvelles technologies. Elle peut aussi consister à repenser le modèle à partir de la réalité des populations qu'il doit servir.
Et si la prochaine révolution financière africaine ne commençait pas dans une agence bancaire, mais dans la poche d'un commerçant, d'un conducteur, d'une couturière ou d'un jeune entrepreneur équipé d'un smartphone financé à son rythme ?